




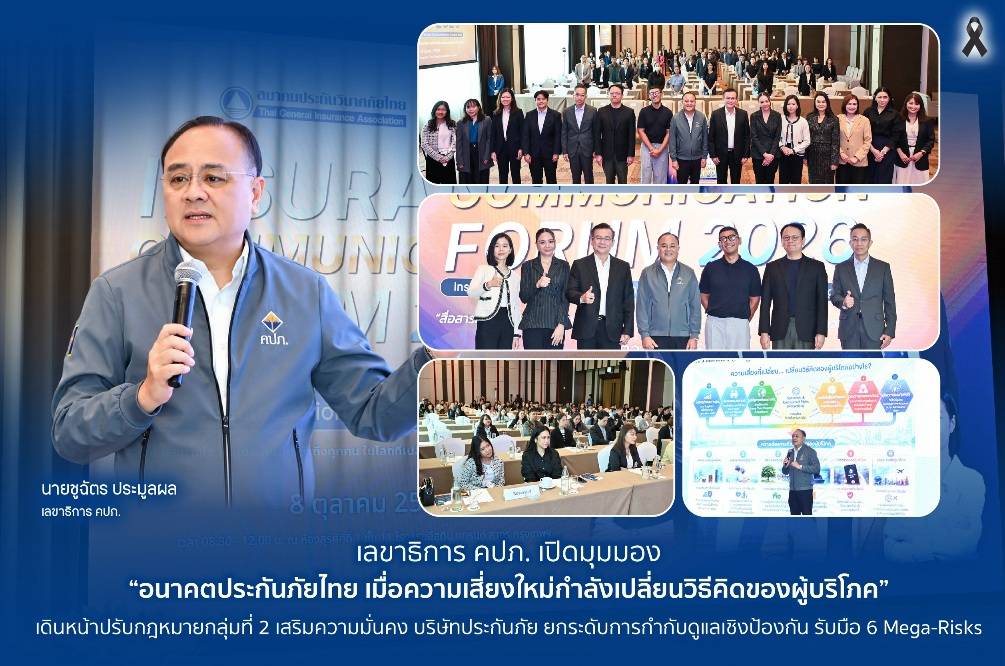
นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เปิดมุมมองอนาคตประกันภัยไทย ท่ามกลางความเสี่ยงใหม่ที่เปลี่ยนแปลงพฤติกรรมและวิธีคิดของผู้บริโภค พร้อมเดินหน้าปรับปรุงกฎหมายประกันชีวิตและประกันวินาศภัย กลุ่มที่ 2 มุ่งเสริมสร้างเสถียรภาพและความมั่นคงของบริษัทประกันภัย ยกระดับการกำกับดูแลเชิงป้องกัน เพื่อให้สามารถตรวจพบและจัดการความเสี่ยงได้ก่อนเกิดความเสียหาย พร้อมรับมือ 6 ความเสี่ยงสำคัญของโลก หรือ 6 Mega-Risks
ในการบรรยายพิเศษหัวข้อ “อนาคตประกันภัยไทย: เมื่อความเสี่ยงใหม่กำลังเปลี่ยนวิธีคิดของผู้บริโภค” ภายในงาน Insurance Communication Forum 2026 ภายใต้แนวคิด “Insurance for All: Building Trust through Communication in a Changing World” จัดโดยสมาคมประกันวินาศภัยไทย เมื่อวันที่ 8 ตุลาคม 2569 ณ โรงแรมอีสติน แกรนด์ สาทร กรุงเทพมหานคร เลขาธิการ คปภ. ระบุว่า ระบบประกันภัยไทยกำลังเผชิญความท้าทายจากความเสี่ยงที่มีความซับซ้อนและเชื่อมโยงกันมากขึ้น ส่งผลทั้งต่อความต้องการความคุ้มครองของประชาชนและต้นทุนการดำเนินธุรกิจของบริษัทประกันภัย
6 Mega-Risks เขย่าธุรกิจประกันภัยไทย
ความเสี่ยงสำคัญ 6 ด้าน ได้แก่ ความเสี่ยงเศรษฐกิจและการเงินจากภาวะเศรษฐกิจเติบโตช้า เงินเฟ้อ หนี้ครัวเรือน และความผันผวนของตลาดการเงิน ซึ่งอาจทำให้ประชาชนต้องเลือกระหว่างการชำระหนี้กับการรักษาความคุ้มครอง ขณะที่บริษัทประกันภัยต้องรับมือกับความผันผวนของผลตอบแทนการลงทุนและต้นทุนสินไหมทดแทน
ความเสี่ยงด้านสังคมและประชากรจากการเข้าสู่สังคมสูงวัย โดยคาดว่าภายในปี 2583 ผู้สูงอายุจะมีสัดส่วนเกือบร้อยละ 28 ของประชากรทั้งหมด ส่งผลให้ความต้องการประกันสุขภาพและประกันบำนาญเพิ่มขึ้น ขณะเดียวกัน ความเสี่ยงด้านภูมิอากาศและภัยพิบัติ ทั้งน้ำท่วม พายุ ไฟป่า และแผ่นดินไหว ล้วนเพิ่มภาระค่าสินไหมทดแทนและต้นทุนประกันภัยต่อ ทำให้ต้องพัฒนาความคุ้มครองที่ช่วยให้ประชาชนฟื้นตัวจากภัยพิบัติได้รวดเร็วขึ้น
นอกจากนี้ ยังมีความเสี่ยงด้านเทคโนโลยีและไซเบอร์ ทั้งการรั่วไหลของข้อมูล การโจมตีด้วยมัลแวร์เรียกค่าไถ่ และการใช้ Deepfake รวมถึงความเสี่ยงจากการฉ้อฉลที่ใช้ปัญญาประดิษฐ์ (AI) สร้างภาพ เสียง และวิดีโอปลอม ซึ่งทำให้การตรวจสอบธุรกรรมและการเรียกร้องสินไหมมีความซับซ้อนมากขึ้น ตลอดจนความเสี่ยงด้านภูมิรัฐศาสตร์จากสงครามและความขัดแย้งระหว่างประเทศ ที่ส่งผลต่อต้นทุนพลังงาน การขนส่ง ห่วงโซ่อุปทาน และธุรกิจประกันภัยทางทะเลและการบิน
เร่งปรับกฎหมายกลุ่มที่ 2 เสริมความมั่นคงบริษัทประกันภัย
เพื่อรองรับความเสี่ยงที่เปลี่ยนแปลงอย่างรวดเร็ว สำนักงาน คปภ. จึงเดินหน้าปรับปรุงพระราชบัญญัติประกันชีวิตและพระราชบัญญัติประกันวินาศภัย โดยเฉพาะกฎหมายกลุ่มที่ 2 ซึ่งมุ่งเสริมสร้างเสถียรภาพและความมั่นคงของบริษัทประกันภัย ให้สอดคล้องกับสภาพแวดล้อมทางธุรกิจและมาตรฐานสากล
สาระสำคัญครอบคลุมการกำหนดคุณสมบัติของผู้บริหารและผู้ถือหุ้นรายใหญ่ การส่งเสริมความเป็นอิสระของบุคลากรวิชาชีพสำคัญ เช่น นักคณิตศาสตร์ประกันภัย การดำรงเงินกองทุนให้สอดคล้องกับระดับความเสี่ยง การจัดเก็บและเปิดเผยข้อมูล ตลอดจนการกำหนดมาตรการแทรกแซงเมื่อบริษัทเริ่มประสบปัญหา เพื่อให้หน่วยงานกำกับดูแลสามารถเข้าแก้ไขสถานการณ์ได้ตั้งแต่ระยะเริ่มต้น ลดโอกาสเกิดความเสียหายต่อผู้เอาประกันภัยและระบบประกันภัยโดยรวม
ยกระดับ ERM–ORSA ใช้ข้อมูลประเมินความเสี่ยงเชิงรุก
ขณะเดียวกัน สำนักงาน คปภ. มุ่งยกระดับการบริหารความเสี่ยงแบบองค์รวม (Enterprise Risk Management: ERM) และการประเมินความเสี่ยงและความมั่นคงทางการเงินของบริษัท (Own Risk and Solvency Assessment: ORSA) โดยผลักดันให้บริษัทประกันภัยเชื่อมโยงการบริหารความเสี่ยงเข้ากับกลยุทธ์ธุรกิจ การบริหารเงินกองทุน และการตัดสินใจของคณะกรรมการบริษัท
พร้อมพัฒนาเครื่องมือ Risk Heatmap เพื่อวิเคราะห์และจัดลำดับความเสี่ยง รวมถึงแนวทางประเมินระดับความเสี่ยงรวมของบริษัท (Composite Risk Rating: CRR) ด้วยการบูรณาการข้อมูลด้านความเสี่ยง การเงิน และการดำเนินธุรกิจ เพื่อกำหนดมาตรการกำกับดูแลให้เหมาะสมกับระดับความเสี่ยงของแต่ละบริษัท
อีกหนึ่งกลไกสำคัญคือการทดสอบภาวะวิกฤต (Stress Test) ทั้งในระดับระบบประกันภัยและระดับบริษัท เพื่อประเมินความเพียงพอของเงินกองทุน (Solvency) สภาพคล่อง (Liquidity) และความพร้อมของมาตรการบริหารจัดการเมื่อเกิดวิกฤต (Management Action) ช่วยให้บริษัทสามารถรักษาเสถียรภาพและปฏิบัติตามภาระผูกพันต่อผู้เอาประกันภัยได้ แม้เผชิญสถานการณ์รุนแรง
มุ่งสู่ National Risk Buffer สร้างความเชื่อมั่นอย่างยั่งยืน
การดำเนินงานดังกล่าวเป็นส่วนหนึ่งของแผนพัฒนาการประกันภัย ฉบับที่ 5 (พ.ศ. 2569–2573) ซึ่งมุ่งสร้างระบบประกันภัยไทยให้มั่นคง แข็งแกร่ง และรองรับความเสี่ยงรูปแบบใหม่ รวมถึงภัยขนาดใหญ่ โดยยกระดับบทบาทสู่การเป็น National Risk Buffer หรือกลไกรองรับแรงกระแทกจากความเสี่ยงที่ส่งผลกระทบต่อเศรษฐกิจและสังคมของประเทศ ควบคู่กับการพัฒนาระบบข้อมูลและกลไกบริหารจัดการภัยพิบัติ เพื่อเพิ่มขีดความสามารถในการรองรับความเสียหาย บรรเทาผลกระทบ และสนับสนุนการฟื้นตัวของประชาชนและภาคธุรกิจ
เลขาธิการ คปภ. ย้ำว่า ความมั่นคงของบริษัทประกันภัยเป็นรากฐานสำคัญของความเชื่อมั่นในระบบประกันภัย การพัฒนากฎหมายควบคู่กับการกำกับดูแลเชิงป้องกันและการบริหารความเสี่ยงอย่างมีประสิทธิภาพ จะช่วยให้สามารถตรวจพบปัญหาและดำเนินมาตรการได้อย่างทันท่วงที พร้อมเสริมศักยภาพบริษัทประกันภัยให้ดูแลผู้เอาประกันภัยได้อย่างต่อเนื่อง และเป็นกลไกสำคัญในการบริหารความเสี่ยงของประเทศอย่างมั่นคงและยั่งยืน


