



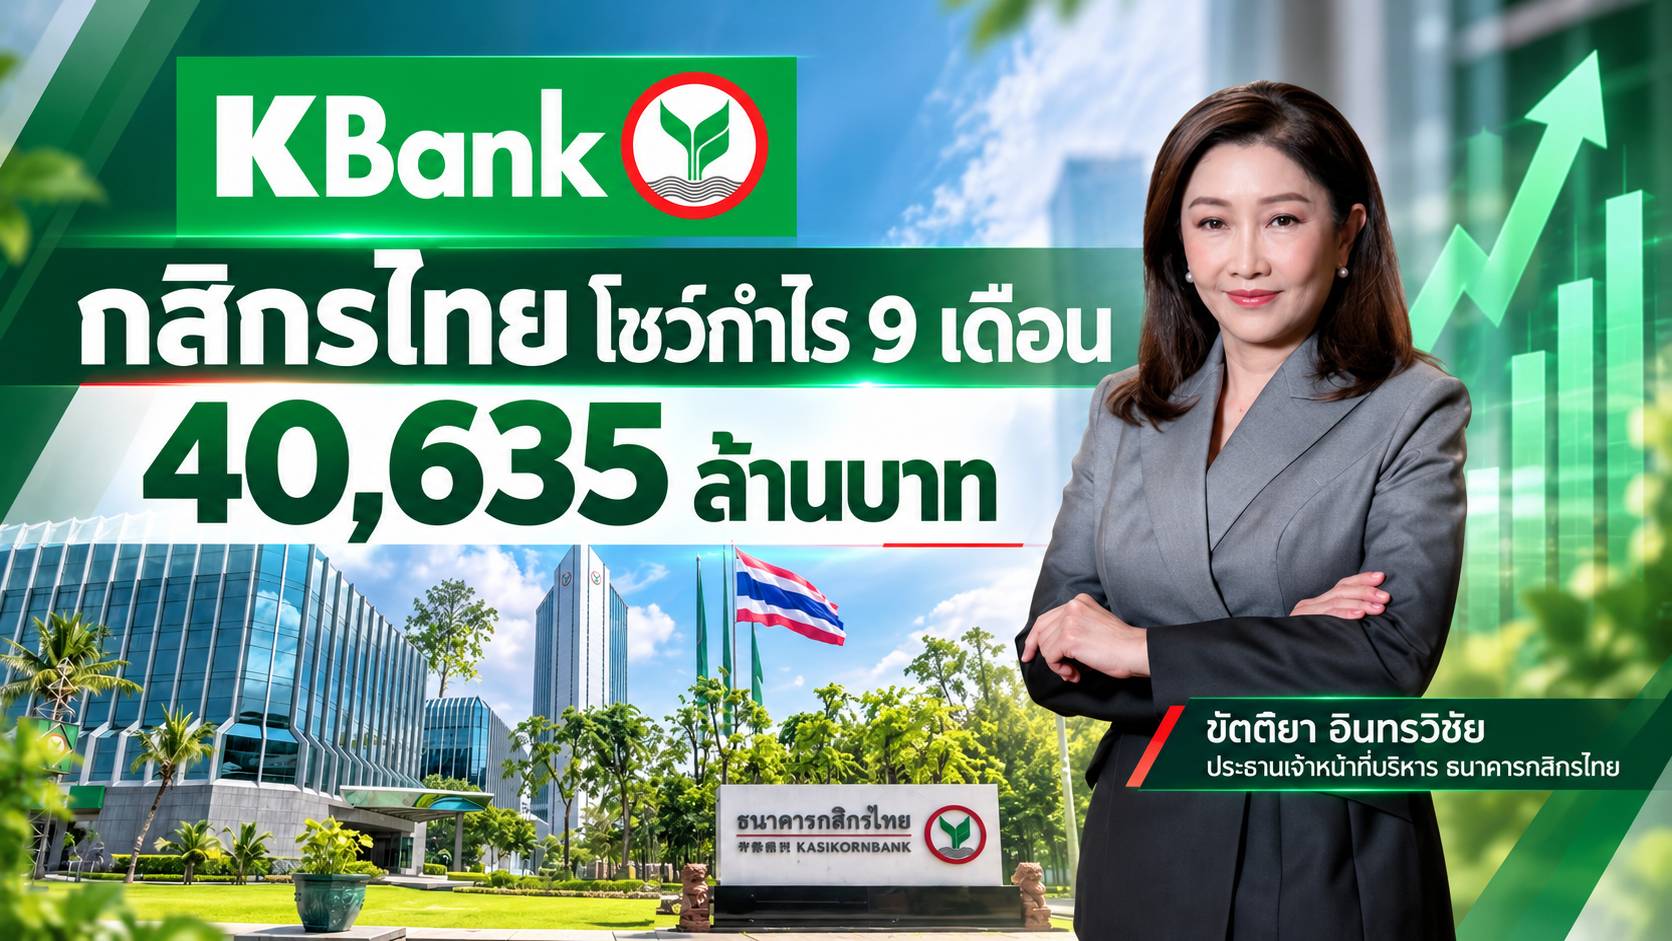
ธนาคารกสิกรไทย รายงานผลประกอบการงวด 9 เดือน ปี 2569 มีกำไรสุทธิส่วนที่เป็นของธนาคาร 40,635 ล้านบาท เพิ่มขึ้น 1,348 ล้านบาท หรือ 3.43% จากช่วงเดียวกันของปีก่อน รับแรงหนุนจากรายได้ที่มิใช่ดอกเบี้ยเติบโต 21.51% แม้รายได้ดอกเบี้ยสุทธิลดลงตามทิศทางอัตราดอกเบี้ย พร้อมเดินหน้าบริหารต้นทุนและเพิ่มประสิทธิภาพการดำเนินงาน ควบคู่การตั้งสำรองอย่างระมัดระวังเพื่อรองรับความเสี่ยงทางเศรษฐกิจ
นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย เปิดเผยว่า เศรษฐกิจไทยในไตรมาส 3 ปี 2569 ได้รับแรงหนุนจากมาตรการกระตุ้นเศรษฐกิจ แต่การฟื้นตัวยังไม่กระจายตัวทั่วถึง โดยกิจกรรมที่เกี่ยวเนื่องกับวัฏจักร AI ยังคงเป็นแรงขับเคลื่อนสำคัญ โดยเฉพาะการส่งออกสินค้าอิเล็กทรอนิกส์และการลงทุนในกลุ่มเศรษฐกิจดิจิทัลและอิเล็กทรอนิกส์ ขณะที่ภาคการท่องเที่ยวยังฟื้นตัวไม่เต็มที่ และภาคครัวเรือนยังเผชิญแรงกดดันจากค่าครองชีพและภาระหนี้ในระดับสูง
สำหรับแนวโน้มเศรษฐกิจไทยในไตรมาสสุดท้ายของปี 2569 มาตรการกระตุ้นการบริโภคของภาครัฐอาจช่วยพยุงกิจกรรมทางเศรษฐกิจได้บางส่วน แต่ผลบวกต่อภาพรวมเศรษฐกิจทั้งปียังมีจำกัด จากข้อจำกัดด้านงบประมาณภาครัฐ ขณะที่กำลังซื้อภาคครัวเรือนยังเปราะบางและได้รับผลกระทบเพิ่มเติมจากสถานการณ์น้ำท่วม ประกอบกับความไม่แน่นอนในตะวันออกกลาง ซึ่งส่งผลให้ราคาพลังงานและต้นทุนการผลิตในตลาดโลกอยู่ในระดับสูงต่อเนื่อง
ธนาคารกสิกรไทยยังคงขับเคลื่อนยุทธศาสตร์ 3+1 และ Productivity ควบคู่กับกลยุทธ์ลูกค้าเป็นศูนย์กลาง มุ่งสร้างความเชื่อมั่นและความไว้วางใจ พร้อมสนับสนุนลูกค้าให้ก้าวผ่านความท้าทายทางเศรษฐกิจ ตลอดจนติดตามสถานการณ์อย่างใกล้ชิดและสนับสนุนนโยบายภาครัฐ เพื่อสร้างการเติบโตอย่างสมดุลและส่งมอบคุณค่าที่ยั่งยืนแก่ผู้มีส่วนได้เสียทุกฝ่าย
กำไร 9 เดือนเพิ่มขึ้น แม้รายได้ดอกเบี้ยลดลง
ผลการดำเนินงานงวด 9 เดือน ปี 2569 ธนาคารและบริษัทย่อยมีกำไรสุทธิส่วนที่เป็นของธนาคาร 40,635 ล้านบาท เพิ่มขึ้น 3.43% จากช่วงเดียวกันของปีก่อน อย่างไรก็ตาม หากไม่รวมรายได้จากค่าชดเชยมูลค่าเงินลงทุนที่เกิดขึ้นเพียงครั้งเดียวจำนวน 1,455 ล้านบาท กำไรสุทธิจะอยู่ที่ 39,311 ล้านบาท ซึ่งใกล้เคียงกับงวดเดียวกันของปีก่อน
รายได้ดอกเบี้ยสุทธิอยู่ที่ 94,992 ล้านบาท ลดลง 9,247 ล้านบาท หรือ 8.87% จากทิศทางอัตราดอกเบี้ยที่ปรับลดลง รวมถึงการปรับลดอัตราดอกเบี้ยเพื่อช่วยเสริมสภาพคล่องและลดภาระทางการเงินให้แก่ลูกค้า ส่งผลให้อัตราส่วนผลตอบแทนสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิ (NIM) อยู่ที่ 2.89%
ขณะที่รายได้ที่มิใช่ดอกเบี้ยมีจำนวน 51,894 ล้านบาท เพิ่มขึ้น 9,185 ล้านบาท หรือ 21.51% จากการเติบโตของบริการบริหารความมั่งคั่ง การจัดการกองทุน การลงทุน และบริการประกันภัยที่ตอบสนองความต้องการของลูกค้าได้มากขึ้น ช่วยชดเชยรายได้ดอกเบี้ยสุทธิที่ลดลง
ด้านค่าใช้จ่ายจากการดำเนินงานอื่น ๆ อยู่ที่ 59,922 ล้านบาท ลดลง 1,899 ล้านบาท หรือ 3.07% ส่งผลให้อัตราส่วนค่าใช้จ่ายต่อรายได้จากการดำเนินงานสุทธิ (Cost to Income Ratio) อยู่ที่ 40.79% สะท้อนผลจากการเพิ่มประสิทธิภาพการดำเนินงานอย่างต่อเนื่อง ทั้งการบริหารทรัพยากรบุคคล การปรับปรุงกระบวนการทำงาน และการนำเทคโนโลยี รวมถึง AI มาใช้สนับสนุนการปฏิบัติงานและเพิ่มขีดความสามารถในการแข่งขันระยะยาว อย่างไรก็ตาม ค่าใช้จ่ายมีแนวโน้มเพิ่มขึ้นในไตรมาสสุดท้ายตามปัจจัยฤดูกาลของธุรกิจ
ตั้งสำรอง 30,171 ล้านบาท รักษาความแข็งแกร่งทางการเงิน
ธนาคารและบริษัทย่อยตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นจำนวน 30,171 ล้านบาท ตามหลักความระมัดระวัง เพื่อรักษาระดับเงินสำรองให้เหมาะสมและรองรับความไม่แน่นอนของเศรษฐกิจ โดยอัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อเฉลี่ยอยู่ที่ 1.60% ซึ่งสอดคล้องกับเป้าหมายปี 2569 ที่ระดับ 1.40–1.60%
สำหรับผลประกอบการไตรมาส 3 ปี 2569 ธนาคารและบริษัทย่อยมีกำไรสุทธิส่วนที่เป็นของธนาคาร 12,720 ล้านบาท ลดลง 527 ล้านบาท หรือ 3.98% จากไตรมาสก่อน โดยมีปัจจัยจากรายได้ที่มิใช่ดอกเบี้ยเกี่ยวกับเครื่องมือทางการเงินที่ลดลงตามความผันผวนของตลาด และรายได้ค่าธรรมเนียมและบริการสุทธิที่ลดลง 550 ล้านบาท หรือ 5.29% มาอยู่ที่ 9,841 ล้านบาท ขณะที่รายได้ดอกเบี้ยสุทธิอยู่ที่ 31,602 ล้านบาท ใกล้เคียงกับไตรมาสก่อน
อย่างไรก็ดี ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ลดลง 858 ล้านบาท หรือ 4.14% มาอยู่ที่ 19,892 ล้านบาท ส่งผลให้ Cost to Income Ratio อยู่ที่ 41.75% ส่วนการตั้งสำรองฯ อยู่ที่ 10,329 ล้านบาท เพิ่มขึ้น 3.09% จากไตรมาสก่อน โดย Coverage Ratio เพิ่มขึ้นเป็น 177.90% จาก 173.90% ในไตรมาสก่อน เพื่อรองรับความเสี่ยงและความไม่แน่นอนที่อาจเกิดขึ้นในอนาคต
สินทรัพย์รวม 4.61 ล้านล้านบาท NPL อยู่ที่ 3.18%
ณ วันที่ 30 กันยายน 2569 ธนาคารและบริษัทย่อยมีสินทรัพย์รวม 4,614,386 ล้านบาท เพิ่มขึ้น 55,768 ล้านบาท หรือ 1.22% จากสิ้นปี 2568 โดยส่วนใหญ่เป็นผลจากเงินให้สินเชื่อสุทธิที่เพิ่มขึ้นจากการเติบโตของสินเชื่อธุรกิจขนาดใหญ่ และเงินลงทุนสุทธิที่เพิ่มขึ้นตามการคาดการณ์ภาวะตลาดและทิศทางอัตราดอกเบี้ย ขณะที่รายการระหว่างธนาคารและตลาดเงินสุทธิลดลงจากการบริหารสภาพคล่อง
ด้านคุณภาพสินทรัพย์ อัตราส่วนสินเชื่อด้อยคุณภาพต่อสินเชื่อรวม (Gross NPL) อยู่ที่ 3.18% ธนาคารยังคงติดตามคุณภาพสินทรัพย์อย่างใกล้ชิด ท่ามกลางเศรษฐกิจที่มีความไม่แน่นอนและความเสี่ยงที่อาจเพิ่มขึ้น ขณะที่ Coverage Ratio อยู่ที่ 177.90% สะท้อนการรักษาระดับสำรองเพื่อรองรับความเสี่ยงอย่างรอบคอบ
นอกจากนี้ อัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยงของกลุ่มธุรกิจทางการเงินธนาคารกสิกรไทยตามหลักเกณฑ์ Basel III ณ วันที่ 30 กันยายน 2569 อยู่ที่ 19.77% สะท้อนความแข็งแกร่งของฐานเงินกองทุน พร้อมรองรับความผันผวนทางเศรษฐกิจและสนับสนุนการดำเนินธุรกิจอย่างมั่นคงในระยะยาว


